Kad vjetar nosi sve pred sobom: što osiguranje imovine pokriva nakon oluje?
Iva Magazin |12. svibnja, 2026.
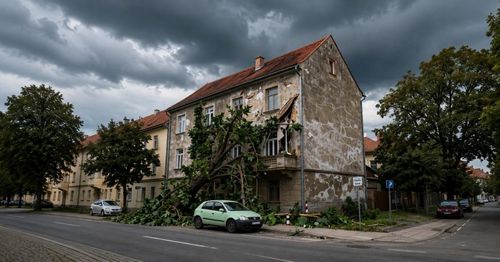
Oluja može u nekoliko minuta napraviti štetu na krovu, prozorima, fasadi ili stvarima u domu. Saznaj što znači osiguranje imovine nakon nevremena, kada se šteta može prijaviti i zašto je dobro provjeriti policu prije prvog jačeg vjetra.
Kad oluja prođe, prvo ostane pitanje: tko plaća štetu?
Oluja ne pita je li vikend, je li kuća nova, je li stan upravo renoviran ili je terasa napokon sređena za sezonu. Vjetar se digne, nebo se zatvori, čuje se udarac, a nakon nekoliko minuta može nastati šteta koju nitko nije planirao.
Najčešće se tek tada krene razmišljati o tome što znači osiguranje imovine, što pokriva polica imovine i može li se šteta prijaviti ako je olujni vjetar oštetio krov, prozor, fasadu, rolete, vrata, stvari u kućanstvu ili pomoćni objekt.
Kod štete nakon oluje najvažnije je razumjeti tri stvari:
- što je točno bilo osigurano
- koji je uzrok štete
- je li šteta nastala izravno zbog olujnog vjetra ili zbog nečeg drugog
Zvuči malo administrativno, ali u stvarnosti je vrlo konkretno. Ako oluja ošteti dio krova, pa kiša uđe u dom kroz otvor koji je nastao zbog oluje, to nije isto kao kada kiša uđe kroz otvoren prozor. Razlika je velika, posebno kad se procjenjuje šteta.
Što se u osiguranju smatra olujom?
U svakodnevnom govoru oluja je „ono kad vani ne želiš ni do kontejnera”. U osiguranju je definicija ipak preciznija.
Oluja je vjetar određene jačine koji može izazvati mehaničku štetu na osiguranoj imovini. Kod procjene štete važno je da postoji veza između olujnog vjetra i nastalog oštećenja.
Drugim riječima, nije dovoljno da je “malo jače puhalo”. Bitno je da je šteta nastala zbog djelovanja oluje, primjerice kada vjetar:
- odvoji crijep ili dio krova
- sruši granu ili stablo na kuću
- ošteti rolete, prozore ili vrata
- odnese ili pomakne predmet koji zatim ošteti nekretninu
- napravi otvor kroz koji kasnije prodre kiša
Zato je kod prijave štete korisno prikupiti fotografije, zabilježiti što se dogodilo i prijaviti štetu čim je moguće.
Što osiguranje imovine može pokrivati nakon oluje?
Osiguranje imovine može biti ugovoreno za građevinski dio, stvari u kućanstvu ili oboje. To je važna razlika.
Građevinski dio kuće ili stana
Građevinski dio najčešće uključuje dijelove nekretnine kao što su zidovi, krov, podovi, stropovi, instalacije, vrata, prozori i drugi ugrađeni dijelovi doma, ovisno o uvjetima police.
Kod oluje to može biti važno ako nastane šteta na:
- krovu
- fasadi
- prozorima
- vratima
- roletama
- zidovima
- ugrađenim instalacijama
- drugim dijelovima građevinskog dijela
Ako oluja ošteti krov i zbog toga nastane dodatna šteta, važno je da se prijavi i primarna šteta i posljedice koje su zbog nje nastale.
Stvari u kućanstvu
Stvari u kućanstvu odnose se na pokretnu imovinu u domu. To mogu biti namještaj, odjeća, kućanski predmeti, određena oprema i druge stvari, ovisno o tome što je ugovoreno policom.Kod oluje se šteta na stvarima može dogoditi, primjerice, ako zbog oštećenog krova ili razbijenog prozora voda uđe u prostor i ošteti stvari u domu kao primjerice kauč i kuhinju.
Zato je kod ugovaranja police dobro razmisliti ne samo o zidovima i krovu, nego i o stvarima koje se nalaze unutra. Nekad se najveći trošak ne vidi izvana, nego se pojavi tek kad se otvori ormar, pogleda pod ili provjeri uređaj koji je stradao.
Koje su najčešće štete od oluje na kući ili stanu?
Olujni vjetar često radi štetu naglo, bez puno najave i bez vremena za „samo ću još ovo spremiti s balkona”. Najčešće štete nakon nevremena uključuju:
- oštećenje krova i crijepa
- oštećenje fasade
- razbijene prozore
- oštećene rolete i vanjsku stolariju
- prodor vode kroz otvor koji je nastao zbog oluje
- štetu od pada grane ili stabla
- oštećenja na balkonima, terasama i pomoćnim objektima
- štetu na stvarima u kućanstvu ako su bile zahvaćene posljedicama oluje
Posebno neugodne situacije nastaju kada se dogodi lančana šteta. Primjerice, vjetar ošteti krov, kiša uđe u potkrovlje, voda se spusti na zidove i podove, a zatim stradaju i stvari u prostoru. U takvim slučajevima dokumentiranje štete imovine postaje jako važno.
Pokriva li osiguranje štetu ako stablo padne na kuću?
Ako stablo padne zbog olujnog vjetra i ošteti osiguranu kuću ili stan, takva šteta se promatra kao posljedica oluje. Važno je, naravno, što je točno ugovoreno policom i što je predmet osiguranja.
Primjerice:
- ako stablo padne na krov kuće zbog oluje, može se raditi o šteti na građevinskom dijelu
- ako grana razbije prozor, može nastati šteta na stolariji i potencijalno na stvarima u domu
- ako stablo padne na pomoćni objekt, važno je provjeriti je li taj objekt uključen u osiguranje
Druga je situacija ako stablo padne zato što je bilo trulo, nestabilno ili neodržavano, a vremenski uvjeti nisu stvarni uzrok štete. Tada se okolnosti posebno procjenjuju.
U prijevodu: nije svaki pad stabla ista priča. Uzrok je bitan.
Što ako kiša uđe u stan ili kuću nakon oluje?
Ovo je jedna od najvažnijih razlika kod štete od nevremena.
Ako kiša uđe kroz otvor koji je nastao zbog oluje, primjerice kroz razbijen prozor ili oštećen krov, tada se šteta može povezati s olujnim događajem.
Ako kiša uđe kroz otvoren prozor, loše zatvorena vrata ili postojeći otvor koji nije nastao zbog oluje, takva situacija se obično ne promatra jednako.
Zato je dobro odmah nakon nevremena provjeriti:
- je li krov oštećen
- jesu li prozori i vrata neoštećeni
- ima li tragova prodora vode
- je li voda ušla kroz novo oštećenje
- jesu li stvari u kućanstvu zahvaćene vodom
Kod prijave štete važno je opisati redoslijed događaja što jasnije - što se dogodilo prvo, što je oštećeno i koje su posljedice nastale nakon toga.
Što napraviti odmah nakon štete od oluje?
Kad se dogodi šteta, prva reakcija je često panika. I to je ljudski. Ali baš tada vrijedi napraviti nekoliko praktičnih koraka.
1. Prvo spriječi veću štetu ako je moguće
Ako je sigurno, treba napraviti osnovne mjere kako se šteta ne bi povećala. Primjerice:
- privremeno prekriti oštećeni dio krova
- maknuti stvari od vode
- zatvoriti prostor ako je prozor razbijen
- isključiti uređaje ako postoji opasnost od kontakta s vodom
- pozvati hitnu intervenciju kada je to potrebno
Ništa od toga ne znači da se šteta treba popravljati „na svoju ruku” prije prijave, nego da se spriječi veća šteta dok se slučaj ne obradi.
2. Fotografiraj štetu iz više kutova
Fotografije su često najkorisniji dokaz. Dobro je fotografirati:
- širi kadar prostora ili objekta
- detalj oštećenja
- predmet koji je uzrokovao štetu, ako postoji
- tragove vode
- oštećene stvari
- račune ili dokumentaciju ako su dostupni
Bolje je imati koju fotografiju viška nego kasnije shvatiti da nedostaje ključni detalj.
3. Sačuvaj račune i dokumentaciju
Ako je bilo hitnih popravaka, izlaska majstora ili privremene sanacije, dobro je sačuvati račune, ponude, nalaze i svu komunikaciju. To može pomoći kod obrade štete.
4. Prijavi štetu što prije
Kod štete nakon oluje važno je ne odgađati prijavu. Što je prijava jasnija i potpunija, to je obrada jednostavnija.
Kako izgleda prijava štete kod digitalnog osiguranja?
Kod 100% digitalnog LAQO osiguranja cijeli proces je jednostavniji jer se sve može napraviti online. To znači da se ne mora tražiti papirnata polica po ladicama, zvati pet različitih brojeva ili čekati red samo da bi se predala osnovna dokumentacija.
Kod LAQO osiguranja sve ide digitalno:
- izračun cijene police
- ugovaranje osiguranja
- dostupnost police i dokumenata
- prijava štete
- obrada štete
- isplata štete
Nakon ugovaranja police, dokumenti stižu odmah na e-mail adresu i u LAQO aplikaciju. To je praktično baš u situacijama kada se dogodi šteta, jer su polica i dokumenti uvijek pri ruci.
LAQO osiguranje imovine: što je dobro znati prije oluje?
LAQO je 100% digitalno osiguranje, što znači da omogućuje sve online: od izračuna cijene police do ugovaranja osiguranja, ali i prijave, obrade i isplate štete.
Kod teme oluje najprirodnije se uklapa LAQO osiguranje imovine, koje se može ugovoriti za:
- stan
- kuću
- vikendicu
- apartman
Osiguranje imovine može se složiti prema tome što je potrebno: građevinski dio, stvari u kućanstvu ili oboje. To je važno jer šteta od oluje ne mora ostati samo na krovu ili fasadi. Ponekad se posljedice vide i na stvarima u domu.
Uz LAQO osiguranje imovine mogu se odabrati sljedeća dodatna pokrića:
Uz osiguranje imovine, LAQO u ponudi ima i druga osiguranja:
- auto osiguranje – Obvezno i Kasko
- putno osiguranje (Jedno putovanje i Više putovanja) – za putovanja izvan Hrvatske
- osiguranje ljubimaca – za pse Vau i mačke Mijau
Kupovinom police u LAQO osiguranju može se ući i u LAQOsfera program vjernosti unutar LAQO aplikacije. Za svaku kupljenu policu LAQO osiguranja prikupljaju se Q bodovi koje je kasnije moguće iskoristiti za nova osiguranja, obnovu postojećih ili za proizvode u LAQO Butiku.
Kako smanjiti rizik od štete prije najavljenog nevremena?
Oluju se ne može zaustaviti, ali se može napraviti nekoliko pametnih poteza prije nego što krene ozbiljan vjetar.
Prije najavljenog nevremena dobro je:
- skloniti vrtni i balkonski namještaj
- maknuti tegle, dekoracije i lagane predmete s terase
- zatvoriti prozore, balkonska vrata i krovne prozore
- provjeriti rolete i tende
- očistiti oluke ako je moguće i sigurno
- ukloniti suhe grane u blizini kuće
- provjeriti je li krov već ranije imao oštećenja
- spremiti dokumente police u aplikaciji ili e-mailu
Male stvari mogu napraviti veliku razliku. Jedna tegla s balkona možda izgleda bezazleno, ali na jakom vjetru može postati ozbiljan problem.
Koliko može koštati šteta nakon oluje?
Trošak štete nakon oluje jako ovisi o tome što je oštećeno. Nekad je riječ o nekoliko crijepova, a nekad o krovu, fasadi, prozorima, podovima, namještaju i uređajima.
Najčešći troškovi nakon oluje mogu uključivati:
- hitni izlazak majstora
- popravak krova
- zamjenu crijepa
- sanaciju fasade
- zamjenu razbijenog stakla
- sanaciju vlage i prodora vode
- popravak ili zamjenu oštećenih stvari
- čišćenje i privremenu sanaciju prostora
Problem s olujom je što se trošak često ne vidi odmah u cijelosti. Prvo se vidi razbijen prozor ili oštećen krov, a tek kasnije se primijeti vlaga, oštećen pod, namještaj ili uređaj koji više ne radi.
Zato je izračun cijene osiguranja imovine dobar korak prije nego što se dogodi šteta. Nije najzabavniji plan za večer, ali je sigurno korisniji od googlanja “što sad kad mi je oluja oštetila krov” usred nevremena.
Što se još pita kod štete od oluje i osiguranja imovine?
Može li se prijaviti šteta ako je oluja oštetila pomoćni objekt?
Da, šteta se može prijaviti ako je oluja oštetila pomoćni objekt, pod uvjetom da je pomoćni objekt uključen u osiguranje LAQO Imovine. Pomoćni objekti poput ostave, šupe, spremišta, garaže i slično smatraju se dijelom osigurane kuće ili stana, pod uvjetima da nisu namijenjeni za stanovanje, odmor niti za obavljanje poslovnih aktivnosti. Također, pomoćni objekti moraju biti u krugu od 1 km od osigurane nekretnine.
Što ako se šteta vidi tek dan nakon oluje?
Štetu je dobro prijaviti čim se primijeti. Kod prodora vode ili oštećenja krova moguće je da se posljedice ne vide odmah, nego tek nakon nekog vremena. Važno je fotografirati tragove štete i opisati kada je oluja bila te kada su oštećenja primijećena.
Treba li čekati procjenu prije hitnog popravka?
Ako postoji opasnost da se šteta poveća, treba poduzeti razumne mjere kako bi se spriječila dodatna šteta. Primjerice, privremeno zatvaranje otvora ili prekrivanje oštećenog dijela može biti nužno. Dobro je sve fotografirati prije takve privremene sanacije i sačuvati račune.
Može li se osiguranje imovine ugovoriti za apartman ili vikendicu?
Da, LAQO osiguranje imovine može se ugovoriti za stan, kuću, vikendicu ili apartman. Kod objekata koji nisu stalno nastanjeni posebno je važno provjeriti što je predmet osiguranja i koja su pokrića odabrana, jer se štete ponekad primijete kasnije nego u domu u kojem se svakodnevno boravi.
Prije nego što vjetar opet krene provjeri što tvoja polica stvarno pokriva
Oluja je jedan od onih događaja koji se uvijek čini kao problem „nekome drugome” dok se ne dogodi u vlastitom kvartu. Kad se dogodi, najvažnije je imati jasnu policu, znati što je ugovoreno i moći brzo prijaviti štetu.
Osiguranje imovine ima smisla jer nakon oluje trošak popravka krova, prozora, fasade ili stvari u domu može biti puno veći od očekivanog. Zato je dobro na vrijeme provjeriti mogućnosti, izračunati cijenu police putem online kalkulatora i ugovoriti osiguranje prije nego što vremenska prognoza opet najavi crveni alarm.
U LAQO osiguranju sve se može napraviti online: izračun cijene, ugovaranje police, prijava štete, obrada i isplata. Nakon kupnje, polica stiže odmah na e-mail i u LAQO aplikaciju, pa su dokumenti dostupni kad god zatrebaju.
Kupnjom police u LAQO osiguranju može se ući i u LAQOsfera program vjernosti unutar LAQO aplikacije. Za svaku policu prikupljaju se Q bodovi koje je kasnije moguće iskoristiti za nova osiguranja, obnovu postojećih ili za proizvode u LAQO Butiku. Tako osiguranje donosi i dodatnu vrijednost kad je ona najpotrebnija.
Tvoj LAQO
Objavljeno u